תקציב משפחתי עונה על שאלה חשובה:
האם החודש שלנו מאוזן?
תוכנית כלכלית משפחתית ארוכת טווח עונה על שאלה אחרת:
אם נמשיך להתנהל בדרך הנוכחית, האם הכסף שלנו יספיק לחיים שאנחנו מתכננים לעצמנו בעשר או בחמש־עשרה השנים הבאות?
כי החיים אינם בנויים מחודשים ממוצעים.
בעוד שלוש שנים אולי נחליף רכב. בעוד חמש שנים נרצה לשפץ. ילד אחד יתחיל ללמוד, לילדה אחרת אולי נרצה לעזור בדירה. אחד מבני הזוג שוקל שינוי קריירה, ובדרך יש גם חופשות, משכנתה, אירועים משפחתיים וחסכונות שאמורים להשתחרר.
כל אחד מהיעדים האלה יכול להיות סביר בפני עצמו.
הבעיה מתחילה כשהם נפגשים על אותו ציר זמן.
האתגר בתוכנית ארוכת טווח אינו רק כמה כל יעד עולה. האתגר הוא מתי כולם מגיעים, ומהיכן יגיע הכסף בדיוק באותה נקודת זמן.
וזה ההבדל בין “אנחנו חוסכים” לבין תוכנית.
איך בונים תוכנית כלכלית ל־10–15 שנים? התשובה הקצרה
פותחים ציר זמן של 10–15 שנים ומניחים עליו ארבע שכבות:
| שכבה | מה מכניסים |
| מה כבר יש | חסכונות והון שמיועדים ליעדים |
| מה יתווסף | חיסכון חודשי ומקורות כספיים עתידיים |
| מה נרצה לעשות | ילדים, דיור, רכב, שיפוץ, קריירה ויעדים אישיים |
| מה יישאר | היתרה המצטברת בסוף כל שנה |
אחר כך מחפשים את שנות ההתנגשות: השנים שבהן כמה יעדים גדולים מגיעים יחד, והמקורות הכספיים אינם מספיקים.
שם מתחילה העבודה האמיתית.
המתודולוגיה של תכנון פיננסי משפחתי מסוג זה, נשענת על חיבור בין מקורות כספיים, יעדים חד־פעמיים ויעדים שחוזרים על עצמם, והצבתם על ציר רב־שנתי אחד.
למה בכלל לתכנן 10–15 שנים קדימה?
אי אפשר לדעת בדיוק מה יקרה בעוד עשר שנים.
וזו אינה סיבה לא לתכנן.
תוכנית כלכלית ארוכת טווח טווח אינה תחזית. היא מודל עבודה.
המטרה אינה לדעת היום כמה בדיוק תעלה החתונה של הילד בשנת 2038. המטרה היא להבין שיש אירוע כזה על ציר הזמן, שהוא כנראה לא יעלה אפס, ושאם חשוב לנו להשתתף במימון שלו – כדאי להביא אותו בחשבון הרבה לפני שההזמנה מודפסת.
רוב המשפחות חושבות שנה או שנתיים קדימה. אלא שרבים מהיעדים הכבדים ביותר נמצאים מעבר לטווח הראייה הזה: לימודים לילדים, רכישת דירה, החלפות רכב, שיפוץ גדול או שינוי קריירה. זו בדיוק הסיבה שהתוכנית הרב־שנתית מוסיפה מידע שהתקציב החודשי אינו מסוגל לתת.
מתחילים מהחיים, לא מהאקסל
לפני שאתם פותחים את האקסל תסגרו אותו. לפני שמכניסים מספרים, כדאי לשאול:
איך אנחנו רוצים שהחיים שלנו ייראו בעשור הקרוב?
אולי אחד מבני הזוג רוצה לעבוד פחות בעוד חמש שנים
אולי אתם מתכננים לעבור לדירה גדולה יותר.
אולי חשוב לכם לממן לילדים לימודים, אבל לא דירה.
אולי דווקא תעדיפו להישאר בבית הנוכחי ולהוציא יותר על חוויות וטיולים.
אולי אחד מכם חולם לעזוב משרה טובה ולהקים עסק.
אלה אינן רק החלטות כספיות. אלה החלטות על זמן, משפחה, עבודה ואיכות חיים.
וזה גם אחד התפקידים החשובים של יועץ לכלכלת המשפחה: לא לקבוע למשפחה מה חשוב לה, אלא לעזור לה להבין מה המשמעות הכלכלית של הדברים שהיא בוחרת.
שלב ראשון: שמים את כל היעדים על ציר זמן
פותחים גיליון ובשורה העליונה רושמים 10–15 שנים.
אחר כך מתחילים להכניס יעדים.
כדאי להבחין בין כמה סוגים.
יעדים שחוזרים על עצמם
החלפת רכב היא דוגמה טובה.
אם המשפחה מחליפה רכב אחת לחמש שנים וצריכה להוסיף בכל פעם 60,000 שקל, זו אינה הוצאה חד־פעמית. זו הוצאה מחזורית שתחזור שוב ושוב. ברמה השנתית זו הוצאה של 12,000 ש”ח בשנה, וברמה החודשית ההוצאה היא 1000 ₪.
כלומר, מי שמתכנן לעמוד ביעד צריך לחסוך 1000 ₪ לחודש. וזו הוצאה תמידית, כי אחרי שקונים את הרכב החדש צריך להתחיל לחסוך לרכב הבא…
אותו דבר יכול להיות נכון לחופשות משמעותיות, שיפוצים תקופתיים או החלפת ריהוט.
במתודולוגיה שבספר ההבחנה בין יעד חוזר ליעד חד־פעמי חשובה מפני שהיא משנה את צורת החיסכון: ליעד חוזר ממשיכים להקצות כסף גם לאחר המימוש הראשון; ביעד חד־פעמי, הסכום החודשי מתפנה לאחר שהאירוע הסתיים.
יעדים חד־פעמיים
כאן יכולים להיכנס שיפוץ גדול, טיול מיוחד, תואר נוסף, פתיחת עסק או שינוי מקצועי.
לכל יעד כזה צריך להגדיר שני דברים לפחות:
מתי הוא צפוי לקרות וכמה הוא צפוי לעלות.
לא צריך דיוק “על השקל”.
עדיף מספר סביר שמאפשר להתחיל לתכנן, מאשר להתעלם מהיעד משום שאיננו יודעים את מחירו המדויק.
יעדים לילדים
כאן נמצאים לעיתים הסכומים הגדולים ביותר.
לימודים, אירועים, חתונה, עזרה בתחילת הדרך או השתתפות בדירה.
כאשר יש כמה ילדים, חשוב להסתכל על כל התמונה יחד. החלטה נדיבה לגבי הילד הראשון יכולה להפוך עם השנים לנורמה שהמשפחה תתקשה לממן עבור כולם. זו אחת הסיבות לכך שהצבת כל יעדי הילדים על אותו ציר זמן חשובה כל כך.
קריירה ויעדים אישיים
גם שינוי קריירה הוא יעד כלכלי.
אם אחד מבני הזוג מתכנן ללמוד, לפתוח עסק או לרדת בהיקף המשרה, צריך להביא בחשבון גם הוצאה ישירה וגם אפשרות לירידה זמנית בהכנסה.
זה יעד שקל מאוד לדחות כשאין עבורו מספר.
וברגע שנותנים לו תאריך ועלות, הוא הופך מחלום לאפשרות שאפשר לעבוד איתה.
שלב שני: ממפים את המקורות הכספיים
עכשיו עוברים לצד השני של המשוואה, ומתאימים את החיסכון וההשקעה לטווח הזמן
המקור המרכזי הוא בדרך כלל החיסכון השוטף, אבל הוא אינו היחיד.
יש הון שכבר נצבר, קרנות השתלמות שצפויות להפוך לנזילות, מכירת נכס מתוכננת ולעיתים מקורות נוספים שצפויים להגיע בעתיד. במתודולוגיה המקצועית, כל אלה נכנסים לצד המקורות לפני שמנסים להבין האם היעדים אפשריים.
כאן אני ממליץ להוסיף עוד נתון: רמת ודאות.
| מקור | סכום משוער | מועד | ודאות |
| חיסכון קיים | 120,000 ₪ | היום | גבוהה |
| חיסכון חודשי | 3,000 ₪ | שוטף | גבוהה יחסית |
| קרן השתלמות | 90,000 ₪ | שנה 6 | בינונית–גבוהה |
| אופציות | 150,000 ₪ | שנה 5 | נמוכה |
| עזרה עתידית מההורים | 100,000 ₪ | לא ידוע | נמוכה |
לא כל 100,000 שקל הם אותם 100,000 שקל.
אם התוכנית תלויה בכך שאופציות יהיו שוות בדיוק כפי שקיווינו או שההורים יעבירו סכום שלא סוכם – זה צריך להיות מסומן בהתאם.
מקור לא ודאי יכול לשפר את התוכנית.
הוא לא צריך להחזיק אותה לבדו.
שלב שלישי: מחברים מקורות ויעדים
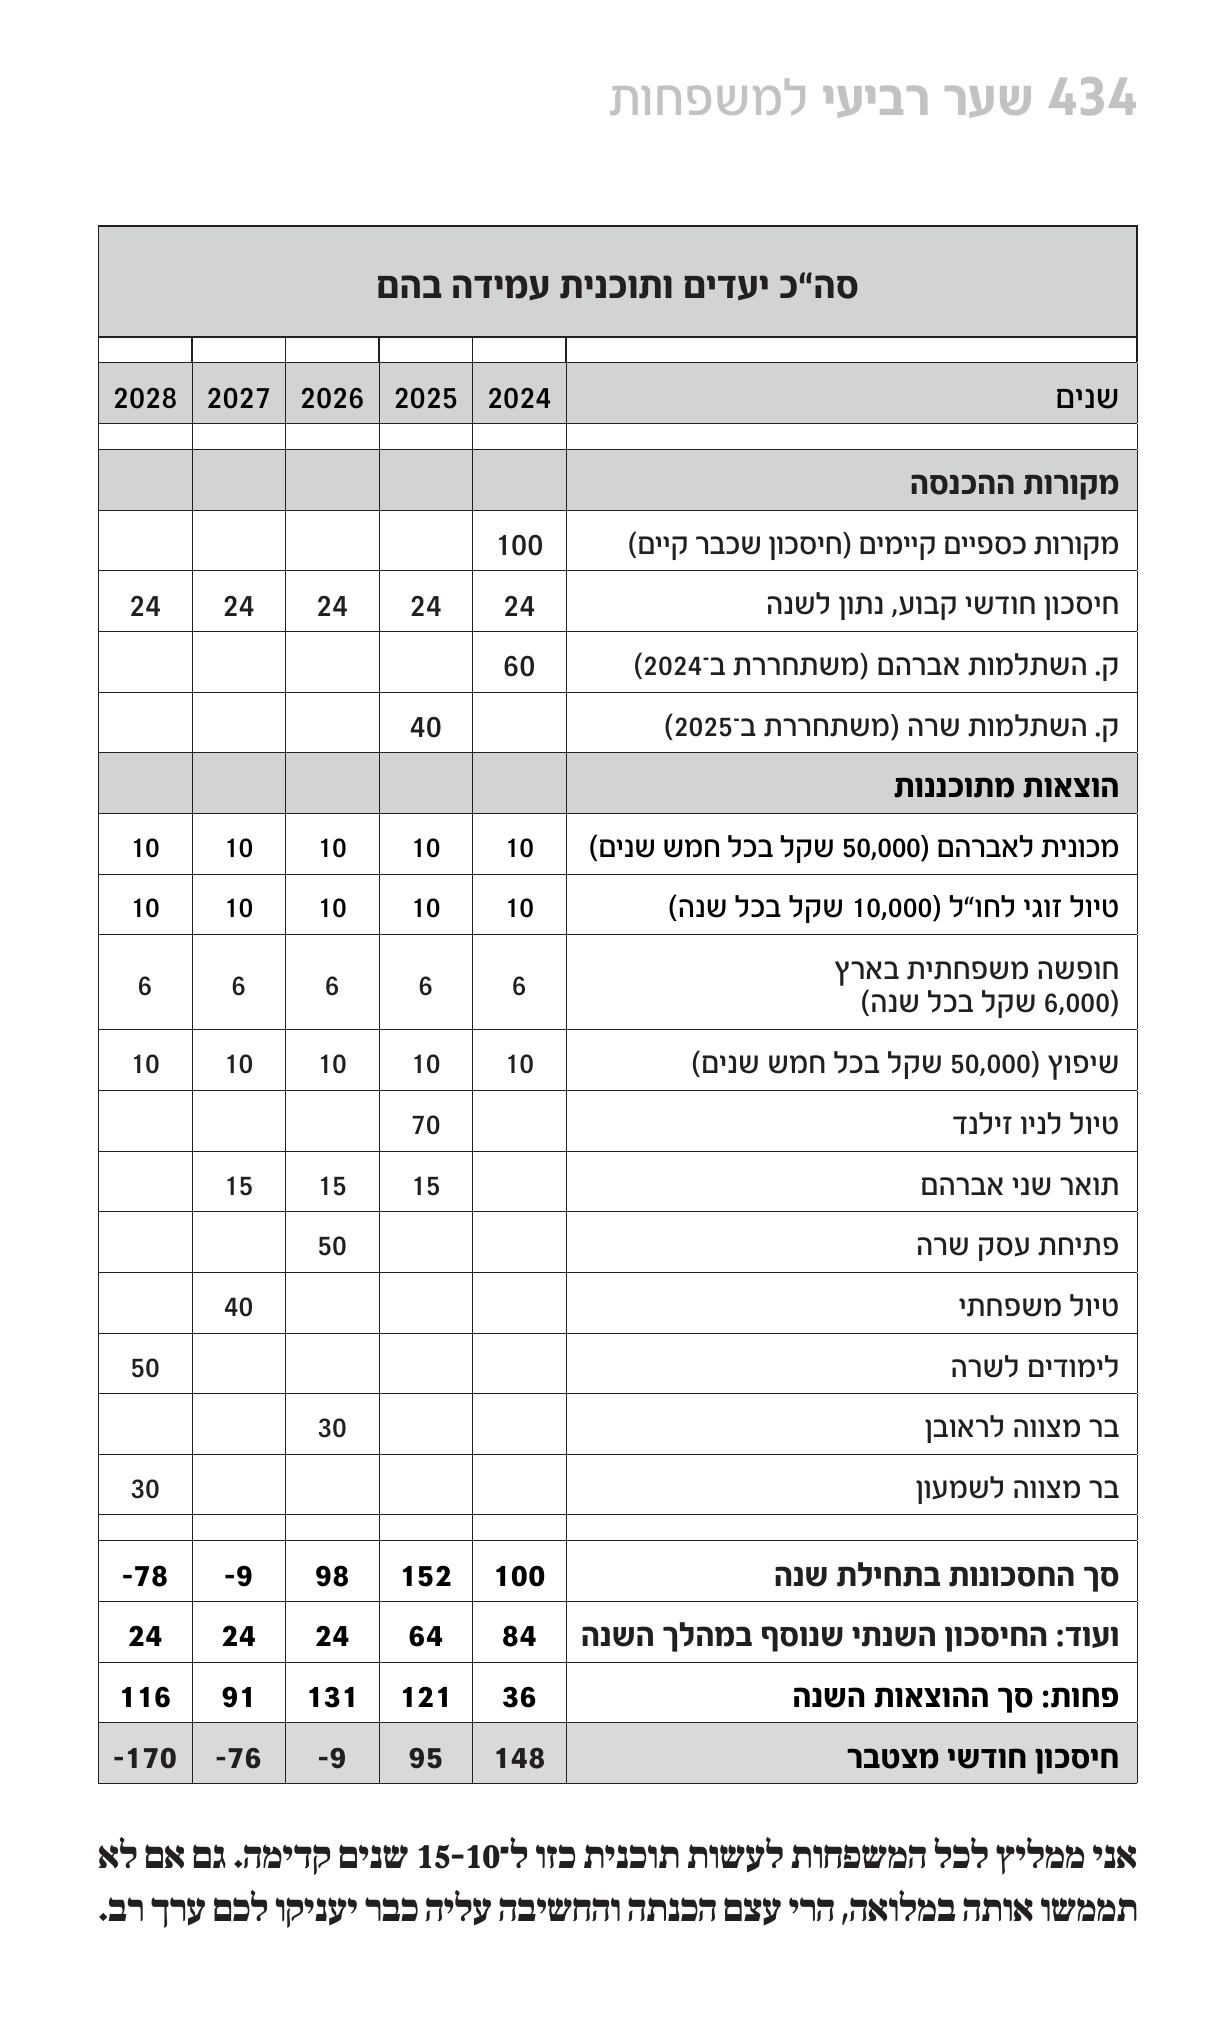
עכשיו אפשר לבנות את הטבלה המרכזית.
בכל שנה רואים:
את החיסכון בתחילת השנה, את הכסף החדש שייכנס, את היעדים שיצרכו כסף ואת היתרה בסוף השנה.
זו בדיוק ליבת המתודולוגיה הרב־שנתית שבספר: לא להסתכל על כל יעד בנפרד, אלא לחבר את המקורות ואת השימושים ולראות מה קורה בכל שנה בדרך.
והמספר החשוב אינו רק כמה כסף נשאר בסוף השנה ה־15.
צריך לראות את כל המסלול.
משפחה יכולה לסיים את התקופה עם יתרה חיובית, אבל להיכנס בשנה 7 לבור של 150,000 שקל.
הלימודים של הילד לא יחכו לשנה 15 רק מפני שבסוף הטבלה הכול מסתדר.
שנות ההתנגשות: החלק החשוב ביותר בתוכנית כלכלית ארוכת טווח
משפחה יכולה להיות עם יכולת כלכלית טובה מאוד – בממוצע – ובכל זאת להיקלע לבעיה.
נניח שבאותה שנה היא רוצה להחליף רכב, לשפץ את הבית ולממן לימודים לילד.
כל אחד מהיעדים סביר.
שלושתם ביחד עלולים ליצור פער.
אני קורא לשנים האלה שנות התנגשות.
זה אחד היתרונות הגדולים ביותר של תכנון פיננסי משפחתי לטווח ארוך: לזהות את הבעיה כשהיא עדיין רחוקה.
ברגע שרואים אותה שמונה שנים מראש אפשר להגדיל חיסכון, להזיז יעד, לפצל שיפוץ, להקטין הוצאה או לשנות סדר עדיפויות.
שמונה שנים מראש זו בעיית תכנון.
חודש מראש זו כבר בעיית אשראי.
דוגמה: משפחה שהכול אצלה “אמור להסתדר“
נניח שלמשפחה יש 100,000 שקל שכבר מיועדים ליעדים עתידיים.
היא חוסכת 3,000 שקל בחודש — 36,000 שקל בשנה.
בעוד שש שנים צפויים להשתחרר עוד 80,000 שקל.
והיעדים שלה הם:
| שנה | יעד |
| 2 | טיול משפחתי – 30,000 ₪ |
| 3 | החלפת רכב – 70,000 ₪ |
| 4 | שינוי קריירה – 100,000 ₪ |
| 6 | שיפוץ – 180,000 ₪ |
| 8 | החלפת רכב נוספת – 70,000 ₪ |
| 9–11 | לימודים לילד – 50,000 ₪ בכל שנה |
כל יעד בנפרד נראה סביר.
כאשר מניחים את כולם על אותו ציר, אפשר לגלות שהמשפחה מתחילה להיכנס לפער לקראת סוף העשור.
וזו אינה בשורה רעה.
זו בשורה מוקדמת.
עכשיו אפשר לשנות: להעלות את החיסכון החודשי, להקטין את השיפוץ, לדחות את הרכב, לשנות את גובה העזרה לילדים, להזיז את שינוי הקריירה.
או לשלב בין כמה מהאפשרויות.
המטרה אינה להגיד למשפחה “אי אפשר”. המטרה היא להראות לה מה המשמעות של כל “כן“, ולבנות בהתאם מערכת פיננסית ריאלית
שלב רביעי: בונים תרחישים
טבלה אחת עלולה לייצר תחושת דיוק מזויפת.
לכן תוכנית טובה אינה בנויה מתרחיש אחד.
אני ממליץ להציג לפחות “תרחיש בסיס” ו”תרחיש שמרני.”
בתרחיש הבסיס עובדים עם ההנחות שנראות למשפחה סבירות.
בתרחיש השמרני בודקים מה קורה אם חלק מהמקורות נמוכים יותר, חלק מההוצאות גבוהות יותר או ההכנסה מתקדמת לאט יותר.
ואפשר להוסיף תרחיש של שינוי משמעותי: מעבר דירה, פרישה מוקדמת, פתיחת עסק או ירידה בהיקף העבודה.
התוכנית אינה אמורה להגיד מה יקרה.
היא אמורה להראות מה עשוי לקרות אם נבחר בדרך מסוימת.
ומה עושים עם תשואה ואינפלציה?
אפשר לשלב בתוכנית הנחות לגבי תשואה ושינוי במחירים, אבל צריך להיזהר מאופטימיות חשבונאית.
יש שתי דרכים סבירות לעבוד.
אפשר להציג את כל הסכומים בשקלים של היום ולהשתמש בהנחות תשואה ריאליות.
ואפשר להצמיד את עלויות היעדים לאורך השנים ולעבוד עם תשואה נומינלית.
מה שלא כדאי לעשות הוא להשאיר את מחיר השיפוץ בעוד עשר שנים כאילו הוא קורה היום, ובאותה טבלה לתת לחיסכון ארוך טווח לצבור עשר שנות תשואה מלאה.
העיקר אינו לדעת בדיוק מה תהיה האינפלציה.
העיקר הוא לעבוד באופן עקבי ולא לתת לנוסחה לייפות את העתיד.
ואז מגיע השלב שאקסל לא יודע לעשות
נניח שהתוכנית מראה שאין מספיק כסף גם לעזרה משמעותית לילדים, גם לשדרוג הבית וגם לפרישה מוקדמת.
מה נכון?
האקסל לא יודע.
זו כבר שיחה על ערכים.
זוג אחד יגיד שהעזרה לילדים נמצאת במקום הראשון.
זוג אחר יעדיף לתת פחות לילדים ולפרוש מוקדם יותר.
משפחה אחת תוותר על דירה גדולה כדי לאפשר שינוי קריירה.
אחרת תעדיף לעבוד עוד כמה שנים.
תוכנית טובה אינה מעלימה את הקונפליקט, היא הופכת אותו לגלוי, וכאן בדיוק כסף פוגש חיים.
מה תפקיד היועץ לכלכלת המשפחה?
בעיניי זה אחד האתגרים המרתקים ביותר במקצוע.
היועץ אינו צריך לומר למשפחה אם נכון לעזור לילדים בדירה או לצאת לשנת לימודים.
הוא צריך לדעת לומר:
אם תבחרו ביעד הזה, זו המשמעות על קצב החיסכון, על היעדים האחרים ועל השנים שבהן עלול להיווצר פער. הנה כמה חלופות.
המשפחה קובעת את סדרי העדיפויות.
היועץ מביא מבנה, ניתוח, תרחישים ובהירות.
זה ההבדל בין מי שיודע לבנות אקסל לבין מי שמבין אנשים.
התוכנית צריכה להשתנות
תוכנית ל־15 שנה שנכתבה היום לא אמורה להישאר זהה בעוד שבע שנים.
ילדים גדלים.
הכנסות משתנות.
קריירות מתפתחות.
חלומות משתנים.
ולפעמים גם סדרי העדיפויות.
לכן כדאי לעבור על התוכנית פעם בשנה, ובעיקר לאחר שינוי משמעותי: עבודה חדשה, לידת ילד, קניית דירה, ירושה, מעבר לעצמאות או שינוי גדול בהכנסה.
לא מתחילים בכל פעם מחדש.
מעדכנים את המפה.
רוצים להתחיל? בנו מפת 15 שנים
פתחו גיליון.
בשורה העליונה רשמו את 15 השנים הבאות.
מתחת רשמו את ההון שכבר קיים, את החיסכון הצפוי ואת המקורות העתידיים.
הוסיפו את כל היעדים הגדולים.
חשבו מה נשאר בסוף כל שנה.
וסמנו את השנים שבהן הכסף נגמר או יורד מתחת לרמה שאתם מוכנים להחזיק.
אחר כך התחילו לשנות את הנתונים.
מה יקרה אם תחסכו עוד 1,000 שקל בחודש?
אם השיפוץ יהיה קטן יותר?
אם תחליפו את הרכב שנתיים מאוחר יותר?
אם המקור העתידי שאתם סופרים עליו לא יגיע?
בשלב הזה המשפט:
“אנחנו לא יכולים להרשות לעצמנו“
הופך לשאלה מעניינת הרבה יותר:
“מה צריך לשנות כדי שנוכל?”
תוכנית כלכלית ארוכת טווח היא המקום שבו כסף פוגש את החיים
אפשר לחכות שהרכב יתיישן, שהילדים יגיעו לאוניברסיטה, שהקירות בבית כבר לא יוכלו לחכות, או ששינוי הקריירה שרצינו בגיל 40 יהפוך לחלום שאנחנו מספרים עליו בגיל 55.
ואפשר להרים את הראש מוקדם יותר.
להסתכל 10–15 שנים קדימה, לשאול מה אנחנו רוצים שיקרה שם – ואז לבדוק אם המערכת הכלכלית שלנו בנויה בהתאם.
זה המקום שבו כלכלת המשפחה מפסיקה להיות רק מקצוע של תקציב.
לא רק:
כמה הוצאנו?
ולא רק:
איפה כדאי להשקיע?
אלא:
לאן אנחנו הולכים — והאם הכסף שלנו מסוגל לקחת אותנו לשם.
איך הופכים יעדים משפחתיים לתוכנית רב־שנתית?
בספר "כלכלת המשפחה למקצוענים" יוסי אש מציג מתודולוגיה לבניית תוכנית כלכלית ארוכת טווח שמחברת בין המשאבים של המשפחה לבין היעדים שהיא רוצה לממש לאורך השנים – לימודי ילדים, דיור, רכב, שיפוץ, שינויי קריירה, אירועים משפחתיים ויעדים נוספים.
המטרה אינה לנבא במדויק מה יקרה בעוד 10 או 15 שנים, אלא להציב את המקורות והיעדים על ציר זמן אחד, לזהות מראש שנים שבהן כמה צרכים משמעותיים נפגשים ולבחון אילו התאמות נדרשות כבר היום.
להעמקה בספרכלכלת המשפחה למקצוענים
הבהרה:
המאמר מציג עקרונות כלליים לתכנון כלכלי משפחתי ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ מס או המלצה אישית.
שאלות ותשובות על תכנון פיננסי משפחתי
לכמה שנים כדאי לבנות תוכנית כלכלית משפחתית?
טווח של 10–15 שנים מתאים למשפחות רבות משום שהוא מאפשר לראות יחד ילדים, דיור, רכב, קריירה ויעדים גדולים נוספים. אפשר בהחלט לבנות תוכנית גם ל־20 שנה; בספר עצמו המתודולוגיה מוצגת גם לטווח כזה.
האם אפשר באמת לדעת כמה יעלה יעד בעוד עשר שנים?
לא במדויק, וגם אין צורך. מתחילים בהערכת עלות סבירה ומעדכנים אותה עם הזמן. המטרה היא לדעת שקיים יעד שדורש משאבים, ולא לנבא את המחיר עד השקל האחרון.
מה עושים אם אין מספיק כסף לכל היעדים?
בונים חלופות: מגדילים חיסכון, מקטינים יעד, דוחים אותו או משנים סדרי עדיפויות. אפשר גם לשלב בין כמה פעולות.
כל כמה זמן צריך לעדכן את התוכנית?
מומלץ לבדוק אותה לפחות פעם בשנה ובכל שינוי משמעותי בחיי המשפחה. תוכנית ארוכת טווח צריכה להיות שלד שמתעדכן, ולא מסמך קפוא.
האם משפחה יכולה לבנות תוכנית כזאת בעצמה?
כן. אפשר להתחיל מגיליון פשוט של שנים, מקורות ויעדים. ככל שהמצב מורכב יותר – ריבוי נכסים, ילדים, שינויי קריירה, פנסיה והחלטות גדולות – הערך של ניתוח מקצועי ותרחישים גדל.