הילד קיבל דמי כיס ביום ראשון, בשלישי הם נגמרו, ברביעי הוא רוצה משהו.
לא משהו יקר במיוחד. עשרים שקל. אולי פחות, ואתם יכולים להרשות לעצמכם. הוא מבקש, מסביר, מתמקח, אולי מזכיר שלכולם יש.
וברגע הזה מתחיל אחד השיעורים החשובים ביותר בחינוך פיננסי לילדים: לא כשנתתם לו את הכסף. לא כשאמרתם לו שכדאי לחסוך.
השיעור מתחיל עכשיו – כשאתם צריכים להחליט אם להציל אותו מהתוצאה של החלטה שהוא קיבל.
בגיל 9 הטעות היא זולה. בגיל מבוגר החלטות כספיות שגויות יכולות להיות יקרות מאד.
אם תשלימו לו את הכסף, פתרתם בעיה קטנה, אבל ויתרתם על שיעור גדול.
דמי כיס אינם חינוך פיננסי. מה שקורה כשהם נגמרים – זה החינוך הפיננסי.
ובינינו, תמיד חסר כסף. תמיד. השמיכה קצרה גם אם השכר גבוה.
חינוך פיננסי לילדים אינו שיעור בריבית, בנק או השקעות. הוא אימון בקבלת החלטות בעולם שבו אי אפשר לקבל הכול. וזה, אם חושבים על זה, בדיוק העולם שאליו אנחנו מנסים להכין אותם.
חינוך פיננסי הוא לא שיעור בכסף
נהוג לחשוב שמטרת החינוך הפיננסי היא ללמד ילדים איך לנהל כסף כשיהיו מבוגרים. זו מטרה חשובה, אבל היא צרה מדי. כסף הוא גם דרך לתרגל אחריות, תכנון, עבודה, גבולות, עצמאות, נתינה ודחיית סיפוקים.
הילד לא צריך רק לדעת כמה כסף יש לו. החינוך הפיננסי הוא על מה שאין לו, על הפער, ואיך מתמודדים אתו. זה לא כיף לו, וזה גם לא נוח לכם. זה מתיש ויותר נוח לתת וזהו. אבל את המחיר ישלם הילד שלכם. בגיל 9 זה ויכוח קטן, ורק נדרשת עמידה איתנה על עקרונות טובים.
הבחירה הראשונה שילד צריך ללמוד לעשות
ילד רוצה שני דברים.
הכסף מספיק רק לאחד.
זה רגע חינוכי כמעט מושלם.
לא משום שאחד הדברים “נכון” והשני “לא נכון”, אלא מפני שהילד צריך לקבוע בעצמו מה חשוב לו יותר.
אם בכל פעם נוסיף כסף כדי שלא יצטרך לוותר, הוא לא ילמד לתעדף. הוא ילמד שמגבלת התקציב היא זמנית, ושאולי מישהו אחר יסגור את הפער.
החיים הבוגרים פחות גמישים.
כשאנחנו מוציאים יותר על דיור, נשאר פחות לדברים אחרים. כשאנחנו בוחרים לעבוד פחות, יש לכך מחיר. כשאנחנו מקדימים יעד אחד, יעד אחר עלול להידחות.
לכן אחד המשפטים החשובים בחינוך פיננסי לילדים הוא פשוט:
לכל “כן” יש מחיר. המחיר הוא “לא” למשהו אחר.
זה לא משהו שמלמדים בשיעור, זה משהו שחווים בחינוך.
מה תוכנית ל־5,000 תלמידים חידדה לי
לפני יותר מעשור הייתי יו”ר תוכנית “כספית”, תוכנית לחינוך פיננסי בבתי ספר. התוכנית קיבלה את אישור משרד החינוך, ובשיאה למדו בה כ־5,000 תלמידים.
4 שנים של הובלת מיזם לחינוך פיננסי לאלפי תלמידים חידדו אצלי שלוש נקודות.
ילדים מתעניינים בכסף הרבה לפני שאנחנו חושבים שהגיע הזמן לדבר איתם עליו.
הם רואים קניות. שומעים שיחות. מבינים שיש דברים שעולים מעט ודברים שעולים הרבה. מבחינים בכך שלפעמים ההורים אומרים כן ולפעמים לא.
הסקרנות כבר קיימת. התפקיד שלנו הוא לא ליצור אותה, אלא להשתמש בה.
דילמה טובה מלמדת יותר מהסבר ארוך.
אפשר ללמד את המושג “תקציב”.
ואפשר לתת לילד 50 שקל ושלוש אפשרויות קנייה.
במקרה השני הוא לא רק יודע מהו תקציב. הוא נדרש להשתמש בו.
חינוך פיננסי אינו רק ידע.
כבר בתוכנית עצמה הוגדרו מטרות רחבות יותר -אחריות אישית, שיח, קבלת החלטות, התמודדות עם משאבים מוגבלים ויכולת לבחון חלופות. נכון, לימדנו גם מה זה ריבית, ומניות, ומה זו קרן השתלמות. אבל למדתי שהחינוך הפיננסי נמצא במקום אחר.
זו גם הסיבה ששיעור טוב בכסף אינו צריך להסתיים בשאלה:
“מה התשובה הנכונה?”
אלא בשאלה:
“מה היית עושה – ולמה?”
ארבע שאלות לפני שקונים
אפשר להפוך הרבה שיחות על כסף לארבע שאלות:
מה אני רוצה?
כמה זה עולה?
מה המחיר של הבחירה הזאת עבור דברים אחרים?
אם אין לי מספיק היום – כמה זמן אצטרך לחכות?
אני אוהב לצמצם את זה למודל פשוט:
רוצה → מחיר → ויתור → זמן
זה כלי שאפשר להשתמש בו בצעצוע בגיל שמונה, בטלפון בגיל 14 – וגם בקנייה של מבוגר.
הערך שלו אינו בכך שהוא מלמד ילד “לא לקנות”.
הוא מפריד בין רצון לבין פעולה.
וזהו ההבדל הדרמתי בין “רוצה” לבין “חייב“.
לשתות מים אני חייב. לשדרג סלולרי אני רוצה.
דמי כיס לילדים: מעבדת ניהול ראשונה
דמי כיס הם אחד הכלים הפשוטים והיעילים ביותר לחינוך פיננסי לילדים, בתנאי שנותנים להם תפקיד ברור.
לא פרס
לא שוחד.
ולא כסף שמקבלים בכל פעם שמבקשים.
דמי כיס הם תקציב קטן שהילד מנהל בעצמו.
לכן אני מעדיף סכום קבוע ובמועד קבוע. הילד צריך לדעת מה עומד לרשותו ומתי יגיע הסכום הבא.
מאיזה גיל לתת דמי כיס?
אין גיל קסם.
אפשר להתחיל כאשר הילד מבין שלכסף יש גבול, שקנייה מפחיתה את הכסף שנשאר ושצריך לחכות עד לפעם הבאה.
אצל ילדים רבים זה קורה בשנות בית הספר היסודי הראשונות.
כמה דמי כיס לתת לילדים?
גם כאן אין סכום אוניברסלי נכון.
צריך להתחיל משאלה אחרת:
איזו אחריות אנחנו רוצים להעביר לילד?
| שלב | מה אפשר לתת לילד לנהל |
| גיל צעיר | קנייה קטנה או ממתק |
| יסודי | רכישות קטנות וחיסכון למטרה |
| חטיבה | בילוי קטן, מתנות או הוצאות אישיות |
| תיכון | חלק מהבילויים, קניות אישיות ויעד חיסכון משמעותי |
הסדר הנכון הוא:
אחריות → עלות → תקציב
כך דמי הכיס אינם סתם סכום אקראי שהורה נותן לילד, אלא כלי להעברת אחריות בהדרגה.
ומה אם הכסף נגמר?
מחכים למועד הבא. בלי דרמה, בלי נאומים, ובדרך כלל גם בלי מקדמה.
הילד אינו צריך עונש. אבל חוסר במשאבים אינו עונש, וצריך ללמוד לנהל את הרגשות גם כשרוצים וחסר. אצלנו, המבוגרים, זה עניין יום-יומי, זה רגיל, זה טבעי, זה חלק מהחיים, וגם הילד מבין את זה מצוין עד שאנחנו הורסים לו את השיעור.
האם לשלם לילדים על מטלות בבית?
כאן כדאי להפריד בין שני עולמות.
יש אחריות משפחתית.
ויש עבודה שמייצרת הכנסה.
לסדר חדר, לפנות שולחן או להשתתף במשימות הבית הן בעיניי חלק מהחיים במשפחה, ולכן איני ממליץ לשלם עליהן באופן שוטף. לעומת זאת, אפשר בהחלט לשלם על עבודה נוספת שאינה חלק מהאחריות הרגילה, ובהמשך לעודד בני נוער לעבוד ולהרוויח כסף בעצמם.
ההבחנה הזאת מלמדת שני דברים שונים:
לא כל עזרה דורשת תמורה.
וכסף מגיע גם כתוצאה מעבודה ויצירת ערך.
חיסכון לילדים: להפוך המתנה לתוכנית
המילה “חיסכון” נשמעת לילדים לעיתים כמו שם יפה ל“לא עכשיו”.
אבל אפשר להפוך אותה למשהו אחר לגמרי.
נניח שהילד רוצה אוזניות שעולות 300 שקל ויש לו 80.
במקום לקנות עבורו או לסרב, אפשר להפוך את הרצון לתוכנית:
כמה חסר?
כמה אפשר לחסוך בכל שבוע?
מתי מגיעים ליעד?
פתאום הזמן אינו אויב, הוא כלי.
וזו אחת המתנות החשובות ביותר שאפשר לתת לילד:
להבין שלא כל רצון צריך לקבל מענה מיד, אבל גם שלא כל “לא עכשיו” הוא “לא”.
לפעמים הוא פשוט: עוד לא.
זו דחיית סיפוקים במובן השימושי שלה – לא סבל ולא משמעת לשם משמעת, אלא היכולת להעביר משאבים מההווה למטרה עתידית שחשובה לנו יותר.
ואז הגיע הטלפון, והכסף התחיל להיעלם
החינוך הפיננסי של ילדים היום מתרחש בעולם שונה מאוד מזה שבו רוב ההורים גדלו.
פעם הילד החזיק שטר, הוציא עשרים שקל וראה שנותרו שלושים.
היום הקנייה יכולה להיות לחיצה: הקש, קנה, שדרג. לפעמים, אפילו ללחוץ כבר לא צריך.
הכסף פחות מוחשי – ולכן גם רגע ההחלטה נעשה פחות מוחשי.
למי יש אינטרס?
כאן נכנס רובד חדש לחינוך פיננסי: לא רק כמה זה עולה, אלא גם:
מי מנסה לגרום לי לקנות?
למה אני רוצה את זה דווקא עכשיו?
האם אני רוצה את המוצר – או את התחושה שמוכרים לי?
מה יקרה אם אחכה יום?
זה כבר חינוך צרכני. וזה חשוב לא פחות מללמד מהי ריבית.
מה הילד לומד מכם כשאתם לא מלמדים אותו בכלל
זה אולי החלק הפחות נוח במאמר.
אנחנו יכולים להגיד לילד שצריך לחסוך.
ואז להחליף מכשיר שעובד מפני שיצא דגם חדש.
אפשר להסביר שלא צריך לקנות כל דבר.
ואז להיכנס לסופר בלי תכנון ולצאת עם עגלה מלאה בדברים שלא התכוונו לקנות.
אפשר לדבר על דחיית סיפוקים.
ואז לבצע רכישה באותו רגע מפני שהאתר מציג טיימר אדום ש“המבצע מסתיים בעוד 06:42 דקות”.
ילדים אולי לא יודעים לנסח את הסתירה.
אבל הם קולטים אותה.
לכן אחד השיעורים החזקים ביותר בחינוך פיננסי הוא לראות הורה שאומר:
“אני יכול לקנות את זה — ובחרתי שלא.”
לא כי חסר כסף.
אלא כי משהו אחר חשוב יותר.
כאן החינוך הפיננסי עובר מהמילים שלנו אל החיים שלנו. איזו עוצמה ובגרות יש במשפט: “אפשר להחליף את הרכב השנה, אבל החלטנו לחכות.”
חינוך פיננסי לפי גיל: לא מלמדים הכול בבת אחת
אחת הטעויות היא לחשוב שיש “שיעור פיננסי” שהילד צריך לקבל.
אז אין. יש תהליך שמתפתח עם הגיל.
בגיל 4–6 עובדים עם כסף מוחשי, ספירה, קופה, המתנה ובחירה פשוטה.
בגיל 6–10 אפשר להוסיף דמי כיס, חיסכון למטרה, השוואת מחירים והבנה של תקציב מוגבל. …
בגיל 11–14 נכנסים צרכנות, פרסום, לחץ חברתי, משפיענים, משחקים ומנויים.
בגיל 15–18 אפשר כבר לפתוח את העולם הפיננסי האמיתי: עבודה, תלוש שכר, חשבון בנק, כרטיס אשראי, ריבית, חיסכון והשקעות בסיסיות. אני מציע לשתף את הילדים בהדרגה בפעילות הכלכלית האמיתית של הבית.
קחו את הילד אתכם, הראו לו מה אתם עושים, שתפו אותו בהתלבטויות שלכם, בשיקולים שלכם. השתמשו בחיים עצמם כדי להעביר לו את העקרונות הטובים. הראו לו גם כישלונות, ומחירים של החלטות שגויות.
העיקרון פשוט:
ככל שהילד מתבגר, אנחנו עוברים מסימולציות לחיים עצמם.
ומה התפקיד של בית הספר?
בית הספר חשוב מאוד.
הוא יכול לתת מושגים, שפה, כלים ותרגול, הוא יכול ללמד בנקאות, צרכנות, עבודה, חיסכון וקבלת החלטות.
אבל יש דבר אחד שהוא לא יכול לעשות במקום ההורים:
לחיות עם הילד.
המורה אינו נמצא בקניון.
הוא אינו רואה מה קורה כשהתקציב נגמר.
הוא אינו משתתף בהחלטה המשפחתית אם להחליף רכב או לחכות.
לכן אין כאן תחרות.
יש חלוקת עבודה.
בית הספר נותן שפה. הבית נותן חיים.
וזה גם מסביר מדוע החינוך הפיננסי הטוב ביותר אינו “שיעור אחד חשוב”, אלא רצף של התנסויות לאורך הילדות.
איך מלמדים ילדים להתנהל נכון עם כסף?
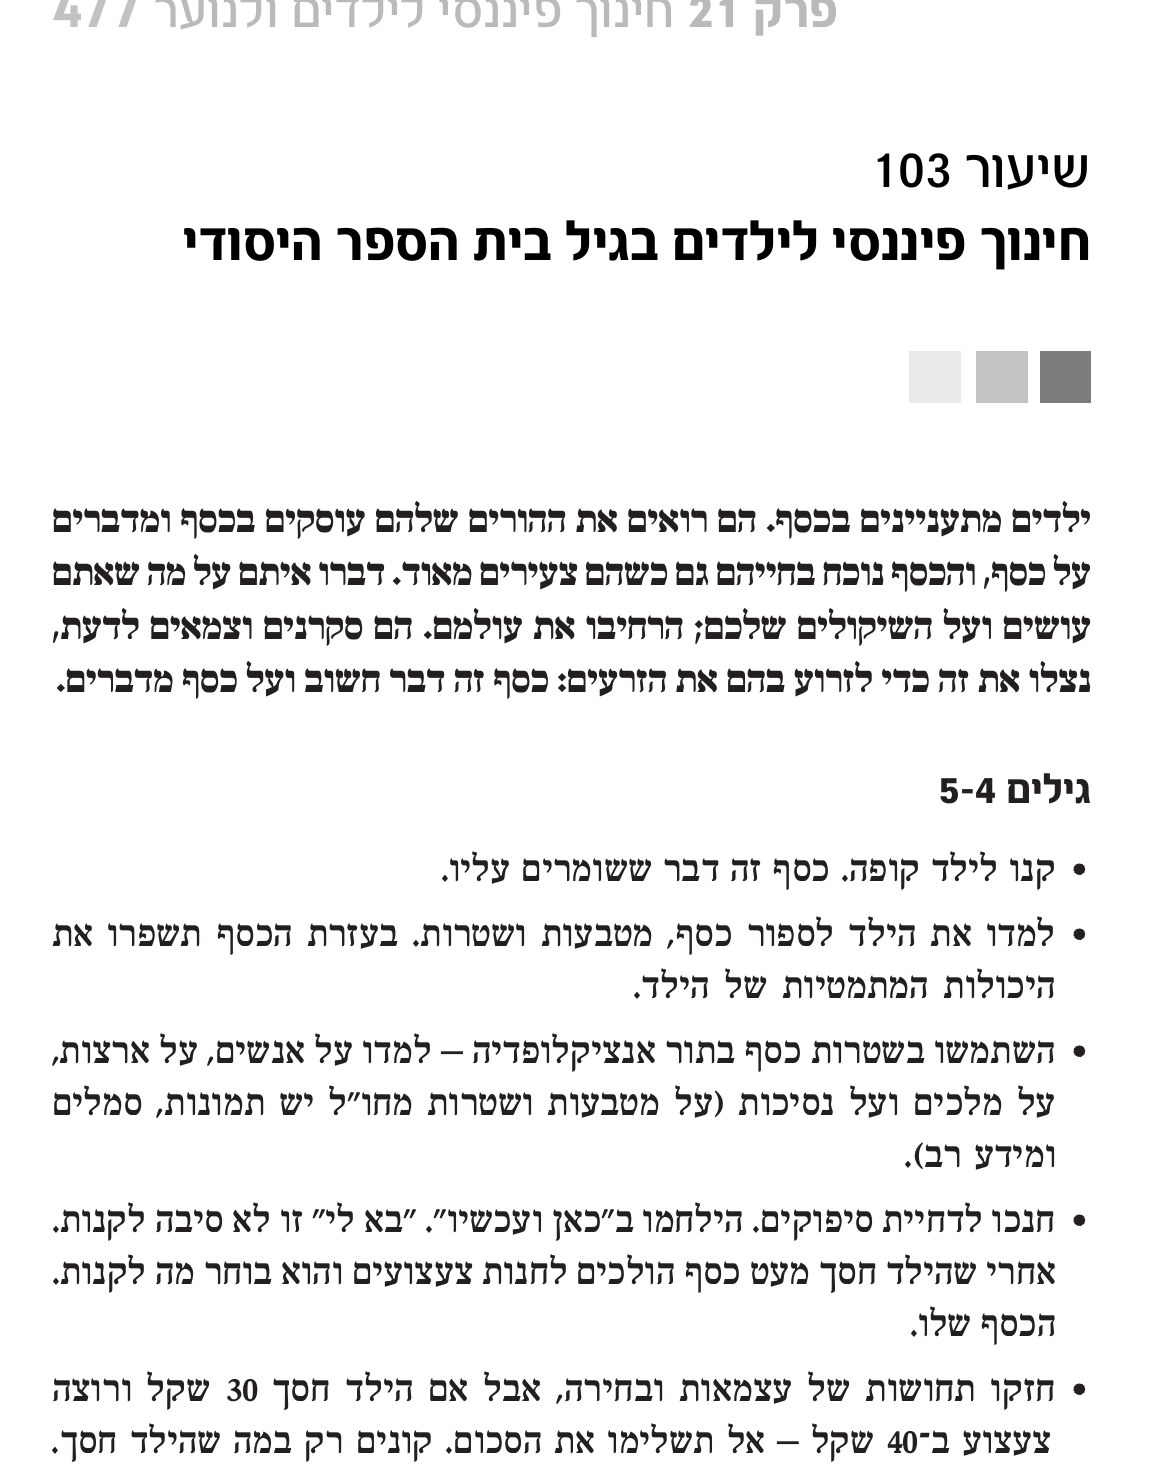
בספר "כלכלת המשפחה למקצוענים" יוסי אש מקדיש חלק מהתוכן לחינוך פיננסי לילדים ולדרך שבה אפשר להפוך כסף מכלי לקנייה לכלי ללמידה. הבחירה בין אפשרויות, דמי כיס, חיסכון למטרה, דחיית סיפוקים והתמודדות עם תקציב מוגבל מאפשרים לילד לתרגל קבלת החלטות כבר בגיל צעיר.
המטרה אינה להפוך ילדים למומחי פיננסים, אלא לתת להם בהדרגה כלים לעצמאות, אחריות ותכנון – דרך מצבים שהם פוגשים בחיים עצמם.
להעמקה בספרכלכלת המשפחה למקצוענים
ואיך יודעים שהחינוך הפיננסי הצליח?
לא לפי מספר המושגים שהילד יודע להגדיר. לא אם הוא יודע להסביר ריבית דריבית בגיל 12 ולא אם קופת החיסכון שלו מלאה.
אני מחפש משהו פשוט יותר שהוא יהיה מסוגל לומר:
“אני רוצה את זה, אבל כרגע יש לי תוכנית אחרת לכסף שלי.”
יש במשפט הזה עצמאות. יש בו תכנון. יש בו יכולת לעמוד מול פיתוי. יש בו יכולות חשובות לעולם הבוגר.
ובעיקר יש בו אדם שמתחיל לנהל את הכסף, במקום שהכסף ינהל אותו.
כסף אינו מטרה
המטרה היא להכין את הילד לעולם הבוגר. שידע איך לנהל כסף, איך לנהל מחסור, איך להתמודד בצורה מושכלת עם פערים. שלא ירוץ לקחת הלוואה כי בא לו.
שיבין את עולם התעסוקה, ויש לעבודה גם תגמול שאינו נמדד בכסף. שיש חשיבות גם לצמיחה, למימוש עצמי, למשמעות.
וגם שידע שכסף מאפשר עצמאות, רווחה מאפשרת נתינה, ועושר מאפשר השפעה.
למדו אותם להרוויח כסף. למדו אותם לנהל כסף. למדו אותם להצמיח כסף. אבל למדו אותם גם שכסף אינו תחליף ליחסים, ליושרה, לחברים או למשמעות.
ומי שרוצה לקחת את הנושא מהרמה הביתית לרמה מקצועית – להבין מה מלמדים בכל גיל, איך בונים פעילות, איך עובדים עם בני נוער וכיצד מחברים חינוך פיננסי למתודולוגיה הרחבה של כלכלת המשפחה – ימצא בספר שכתבתי “כלכלת המשפחה למקצוענים“ פרקים ייעודיים בנושא.
המאמר שקראת נותן את התפיסה. הספר ייתן לך את המתודולוגיה ואת הכלים המעשיים.
הבהרה:
המאמר מציג עקרונות כלליים לתכנון כלכלי משפחתי ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ מס או המלצה אישית.
שאלות נפוצות על חינוך פיננסי לילדים
מאיזה גיל מתחילים חינוך פיננסי לילדים?
אפשר להתחיל כבר בגיל הגן באמצעות כסף מוחשי, בחירה, המתנה וספירה. עם הגיל מוסיפים דמי כיס, חיסכון, צרכנות ובהמשך עבודה, בנקאות ואשראי.
מאיזה גיל כדאי לתת דמי כיס?
כאשר הילד מבין שכסף הוא מוגבל ושקנייה אחת מפחיתה את האפשרות לקנות משהו אחר. אצל ילדים רבים זה מתאים כבר בשנות בית הספר היסודי הראשונות.
כמה דמי כיס כדאי לתת לילדים?
קודם מחליטים אילו הוצאות הילד אמור לנהל, ורק אז קובעים סכום שמתאים לאחריות וליכולת המשפחה. אין סכום אחיד שנכון לכל ילד באותו גיל.
האם כדאי להשלים כסף אם דמי הכיס נגמרו?
בדרך כלל לא. ההמתנה עד למועד הבא היא חלק מהלמידה של תקציב ושל תכנון.
האם כדאי לשלם לילדים על מטלות בבית?
כדאי להבחין בין אחריות רגילה כחלק מהמשפחה לבין עבודה נוספת שניתן לתגמל עליה. כך מלמדים גם שותפות וגם את הקשר בין עבודה להכנסה.
איך מלמדים ילד לחסוך?
מתחילים מיעד שהוא באמת רוצה, מחשבים כמה חסר וכמה צריך לשמור בכל תקופה. כאשר החיסכון מחובר למטרה משמעותית לילד, הוא הופך מתרגיל תיאורטי לתוכנית.
האם בית הספר יכול להחליף חינוך פיננסי בבית?
לא. בית הספר יכול ללמד מושגים וכלים. הבית מאפשר לילד לראות החלטות אמיתיות, לנהל כסף ולחוות את התוצאות של הבחירות שלו.